L’économie à contre-courant
Alban Pellegris Maître de conférences à l’université Rennes II
En finir avec le guerre des générations ?
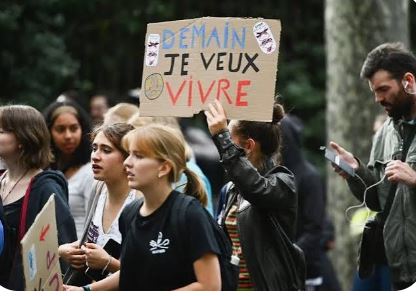
Parti du lycée Saint-Exupéry de Créteil en septembre 2026, le mouvement lycéen est venu alerter
sur la dégradation des conditions d’enseignement. Certains commentateurs y voient la validation
d’une « guerre des générations ». Retour sur une thèse qui continue d’avoir le vent en poupe.
Les jeunes générations connaissent un processus de déclassement par rapport aux générations
précédentes, plus particulièrement les baby-boomers. Plusieurs indicateurs en attestent : rendement
des diplômes, accès retardé à l’emploi stable, mobilité sociale en panne, difficulté à se loger, à
accéder à la propriété, allongement de la durée du départ à la retraite. « Les actifs et nouvelles
générations n’on pas à subir le fardeau du vieillissement » explique Maxime Sbahihi, de l’institut
Montaigne. «Plus vous donnez pour les retraités , moins vous aurez pour les jeunes » renchérit
Emmanuel Todd, confortant l’idée de « choix gérontocratiques » déplorés par l’ancien gouverneur
de la Banque de France, François Villeroy de Galhau, dans une lettre au président. Ce récit repose
pourtant sur deux erreurs.
D’abord sur la responsabilité. Mondialisation néolibérale, désindustrialisation, précarisation du
travail, baisse continue de la part salariale dans la valeur ajoutée, aides publiques non ciblées aux
entreprises ou encore baisse de l’impôt sur les riches sont des politiques pro-capital, pas pro-
retraités. Elles assèchent les cotisations , concentrent le patrimoine et creusent le déficit public.
Ensuite, comme l’expliquait déjà Pierre Bourdieu, « la jeunesse n’est qu’un mot » : il ne s’agit pas
d’un groupe social homogène. Tous les jeunes ne sont pas exposés de la même manière au
déclassement : la part des propriétaires chez les 25-44 ans modestes est passée de 34 % en 1973 à
16 % en 2013, alors qu’elle a progressé de 43 % à 66 % chez les plus aisés. Les plus âgés
n’echappent pas non plus à cette règle : 34 % des retraités perçoivent une pension de droit direct
inférieure ou égale à 1000 euros brut par mois ; 10 % des ménages de 60-69 ans ont moins de 4 000
euros de patrimoine tandis que 10 % détiennent plus de 1 024 700 euros. La classe sociale reste un
élément absolument déterminant.
Du reste, si les jeunes sont la priorité, plusieurs propositions sont déjà sur la table. En matière de
logement, par exemple : taxer sérieusement un patrimoine de plus en plus concentré , financer un
héritage universel versé à chaque jeune à 25 ans, développer le logement social, encadrer les
loyers, taxer les logements vacants. Ces pistes sont systématiquemet écartées. On leur préfère la
baisse des pensions de retraite, qui incite à compléter par de la capitalisation, pour ceux qui
peuvent.
Au fond, ce qui insupporte Sbaihi et les autres n’est pas que les jeunes et les actifs assument le coût
du vieillissement : ce coût est inévitable, car même en capitalisation les pensions sont prélevés sur
la production courante. C’est que la retraite n’est pas un marché où chacun fait « ses choix ». Sous
couvert de promouvoir l’équité intergénérationnelle, l’objectif est donc bien de casser le modèle
social et d’offrir de nouveaux marchés au privé.
Source : Politis 12 novembre 2026